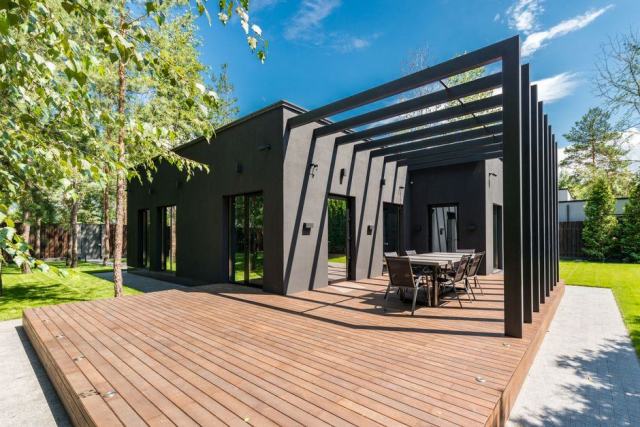
L'assurance pergola n'existe pas comme contrat à part : c'est l'assurance habitation qui protège la pergola bioclimatique, à condition de la signaler. La garantie tempête y est obligatoire dès que l'incendie est garanti (article L122-7 du Code des assurances) ; plafonds, franchises et prix de la prime varient selon le type de contrat.
Avant la prochaine alerte vent
- Signaler la pergola bioclimatique à la compagnie dans les 15 jours suivant l'installation, avec sa facture.
- Vérifier si le contrat la range dans le bâtiment, les dépendances ou les aménagements extérieurs : le plafond n'est pas le même.
- Après un sinistre, cinq jours ouvrés pour le déclarer, trente jours après l'arrêté en cas de catastrophe naturelle.
Doit-on assurer sa pergola ?
Aucune loi n'impose d'assurer une pergola en tant que telle. En pratique, la question de l'assurance se pose dès l'installation d'une pergola bioclimatique, parce qu'une structure en aluminium à lames orientables représente plusieurs milliers d'euros une fois installée, un prix qui la place parmi les équipements extérieurs les plus coûteux de la maison, et qu'elle est exposée à tout ce qui passe au-dessus du jardin : rafales, grêle, branche arrachée, chute d'un arbre voisin, poids de la neige sur le toit à lames.
Le contrat d'assurance habitation couvre ce qui a été déclaré. Une pergola ajoutée après la signature modifie le risque : l'article L113-2 du Code des assurances oblige l'assuré à signaler dans les quinze jours toute circonstance nouvelle qui augmente les risques couverts. Une structure fixée sur la terrasse, qui prend le vent et qui peut blesser quelqu'un en cas de chute, entre clairement dans cette catégorie. Sans déclaration, l'assureur peut réduire l'indemnité en proportion de la prime qui aurait été due, voire la refuser si l'omission est jugée intentionnelle.
La démarche coûte peu : un courrier, un mail ou un appel au téléphone, ou un message depuis l'espace client, avec le nom du fabricant, la référence du produit, la facture, les dimensions et le mode de fixation. Le tarif bouge parfois de quelques euros par an, parfois pas du tout lorsque le capital des biens assurés reste dans la même tranche. Le conseil le plus utile tient donc en une ligne : signaler la pergola à la compagnie d'assurance le jour où l'installateur rend les clés, pas le lendemain de la tempête.
Ce que l'assurance habitation couvre pour une pergola
Un contrat multirisque habitation regroupe plusieurs garanties, et une pergola bioclimatique peut en solliciter plusieurs pour un même événement. Savoir laquelle joue évite de mauvaises surprises au moment du chiffrage.
La garantie tempête, grêle et poids de la neige
C'est la garantie centrale pour une pergola. L'article L122-7 du Code des assurances impose qu'elle figure dans tout contrat qui garantit les dommages d'incendie aux biens situés en France. Les contrats fixent en revanche eux-mêmes le seuil de déclenchement : beaucoup exigent des vents d'une intensité telle qu'ils ont endommagé d'autres bâtiments de bonne construction dans la commune, ou une vitesse relevée par Météo-France (100 km/h est un seuil fréquent, pas une règle). La résistance annoncée par le fabricant compte aussi : une pergola dont les lames n'ont pas été mises en position de sécurité peut ouvrir un débat. Par exemple, une pergola installée contre un mur exposé à l'ouest ne subit pas les mêmes efforts qu'une structure abritée par la maison. Le détail des classes de vent et de charge de neige est expliqué dans notre dossier sur la tenue d'une pergola face aux rafales et à la neige.
La garantie incendie et les dommages électriques
La garantie incendie couvre la structure en cas de feu, de foudre ou d'explosion. Une pergola bioclimatique motorisée embarque un moteur, une centrale, souvent un éclairage LED ou un chauffage infrarouge : la garantie dommages électriques, quand elle est souscrite, prend en charge la surtension provoquée par un orage. Elle est parfois limitée aux appareils situés à l'intérieur de la maison ; il faut lire si les équipements extérieurs sont inclus. La garantie dégât des eaux joue plus rarement : une canalisation qui fuit sous la terrasse en relève, pas l'eau de pluie passée entre des lames restées ouvertes.
La responsabilité civile
Si une lame arrachée traverse la rue et abîme la voiture d'un voisin, ce n'est pas la garantie de la pergola qui paie, mais la responsabilité civile vie privée incluse dans le contrat. Elle suppose toutefois une faute ou un défaut d'entretien ; face à une tempête reconnue comme événement de force majeure, chacun est souvent indemnisé par son propre assureur. La protection juridique, quand elle figure au contrat, aide à trancher ces litiges de voisinage.
Le bris de glace et le mobilier de jardin
Les parois vitrées latérales d'une pergola ne relèvent pas toujours de la garantie bris de glace, qui vise d'abord les fenêtres et baies du bâtiment d'habitation. Un vitrage de pergola n'est pas celui d'une véranda, que la plupart des contrats assimilent à une pièce de la maison. Le vol d'accessoires (télécommande, spots, stores amovibles) suppose une garantie vol étendue à l'extérieur, rare dans les formules de base. Le mobilier de jardin, les coussins, le spa ou le brasero laissés dehors sont, eux, souvent exclus ou couverts par une option dite garantie jardin, avec un plafond modeste.
Pergola adossée ou autoportante : où le contrat la range-t-il ?
Le classement de la pergola dans le contrat décide du plafond d'indemnisation. Trois cas reviennent dans les conditions générales, et le vocabulaire change d'une compagnie à l'autre.
| Classement dans le contrat | Cas typique | Ce qu'il faut vérifier |
|---|---|---|
| Bâtiment ou extension | Pergola adossée, fixée au mur de la maison | La valeur déclarée du bâtiment a-t-elle été relevée ? |
| Dépendance | Pergola autoportante sur dalle, carport, abri de jardin | Les dépendances sont-elles incluses, et jusqu'à quelle surface ? |
| Aménagements extérieurs | Pergola légère, toile, abri de piscine, clôture | Plafond forfaitaire, souvent de quelques milliers d'euros |
Une pergola adossée est le plus souvent assimilée à une extension du bâtiment : elle suit alors les garanties de la maison. Une pergola autoportante posée au fond du jardin est traitée comme une dépendance ou comme un aménagement extérieur, au même titre qu'un carport ou un abri de piscine. Un carport en aluminium ou une pergola transformée en carport suivent la même logique, et le mot carport figure en toutes lettres dans certaines listes de dépendances, à côté de la clôture et du portail. Or beaucoup de contrats plafonnent les aménagements extérieurs à un montant très inférieur au prix d'une pergola bioclimatique. Si le plafond ne suffit pas, deux solutions : demander une extension de garantie pour assurer les aménagements extérieurs à leur valeur réelle, ou faire inscrire la pergola comme dépendance nommément désignée.
La pergola n'entre pas dans la surface habitable, ce qui rassure sur la taxe foncière mais ne dit rien de son traitement par l'assureur. Elle peut en revanche créer de l'emprise au sol, avec les formalités d'urbanisme qui en découlent.
Comment assurer une pergola bioclimatique, étape par étape
Assurer votre pergola bioclimatique ne demande pas de souscrire une assurance supplémentaire dans la grande majorité des cas. La démarche tient en quatre gestes.
- Relire le type de contrat. Repérer dans les conditions générales les mots dépendances, annexes, aménagements extérieurs, et les plafonds associés.
- Déclarer la structure. Envoyer à l'assureur la facture, les dimensions, le matériau, le mode d'ancrage et la présence d'une motorisation.
- Ajuster la valeur assurée. Pour une pergola bioclimatique sur mesure, demander une indemnisation en valeur à neuf plutôt qu'en valeur d'usage, faute de quoi la vétusté est déduite.
- Garder les preuves. Photos datées après l'installation, notice du fabricant, procès-verbal de réception et attestation de l'installateur.
Pour protéger la structure, quelques mesures techniques pèsent aussi aux yeux de l'expert : lames placées dans la position que la notice prévoit par vent fort, capteur de vent relié à la motorisation, contrôle annuel des fixations. Un particulier capable de prouver ces gestes, par exemple avec la notice et un carnet d'entretien, défend mieux son dossier. C'est un point souvent examiné, et il est nécessaire de conserver ces documents hors de la maison, dans un espace numérique.
Les autorisations d'urbanisme comptent aussi. Une pergola bioclimatique à toiture fermée crée de l'emprise au sol : déclaration préalable entre 5 et 20 m², permis de construire au-delà (40 m² en zone urbaine couverte par un PLU, sous conditions). Une structure édifiée sans autorisation n'est pas automatiquement exclue de la couverture, mais l'assureur peut s'en servir pour contester un dossier, et un voisin pour réclamer une démolition. Le détail figure dans notre article sur les démarches de permis de construire pour une pergola.
Un locataire qui fait poser une pergola doit obtenir l'accord écrit du propriétaire et la déclarer à son propre assureur, puisque les aménagements qu'il a financés relèvent de son contrat.
Après la tempête : déclarer le sinistre sans perdre ses droits
Le sinistre se déclare dans les cinq jours ouvrés qui suivent la découverte des dommages (article L113-2), sauf délai plus long prévu au contrat. Lorsque l'état de catastrophe naturelle est reconnu par arrêté interministériel publié au Journal officiel, le délai passe à trente jours à compter de cette publication, depuis la loi du 28 décembre 2021. Une déclaration tardive n'entraîne la déchéance que si l'assureur prouve qu'elle lui a causé un préjudice, mais mieux vaut ne pas lui offrir cet argument.
Ce qu'il faut réunir dans le dossier :
- des photos de la pergola sous plusieurs angles, des lames, des poteaux, des fixations et des dégâts collatéraux sur la maison ou la terrasse ;
- la facture d'origine et, si possible, un devis de réparation ou de remplacement établi par un professionnel, deux devis si possible pour que le prix du remplacement se discute sur une base réelle ;
- la date et l'heure de l'événement, et un relevé de vent ou une attestation de Météo-France si le contrat l'exige ;
- la liste des biens endommagés autour, du mobilier de jardin à la voiture garée sous le carport.
Les mesures conservatoires sont permises et même attendues : bâcher, retirer une lame qui menace de tomber, couper l'alimentation du moteur. Les frais engagés font en général partie de la prise en charge. En revanche, ne rien jeter ni faire réparer avant le passage de l'expert si l'assureur en mandate un. Au-delà de quelques milliers d'euros de dégâts, l'expertise est quasi systématique.
Franchise, vétusté et délai d'indemnisation
Pour une tempête ordinaire, la franchise est celle du contrat. Pour une catastrophe naturelle, elle est fixée par la loi : 380 euros pour les biens à usage d'habitation, 1 520 euros pour les dommages liés à la sécheresse. L'indemnité tient compte de la vétusté si le contrat indemnise en valeur d'usage : une pergola de dix ans ne sera pas remboursée au prix d'une neuve. En catastrophe naturelle, l'assureur doit verser l'indemnité dans les trois mois suivant la remise de l'état estimatif des pertes ou la publication de l'arrêté, si celle-ci est postérieure.
Dans le cadre d'une tempête ordinaire, le chiffrage de l'expert n'est pas une décision sans appel : il peut être contesté avec un devis contradictoire, et une contre-expertise est prévue dans le cadre de la plupart des contrats. Toutes les informations recueillies dans les jours suivant le sinistre servent alors de base.
Garantie du fabricant, décennale et dommage ouvrage : qui paie quand ce n'est pas la météo ?
Toutes les pannes et casses d'une pergola ne relèvent pas de l'assurance habitation, et il faut remonter à la cause avant de choisir à qui écrire. Une lame qui se voile sans tempête, un moteur qui lâche ou une infiltration au niveau des chéneaux relèvent d'abord de la garantie contractuelle du fabricant, dont les durées et les exclusions sont comparées dans notre page sur ce que couvre la garantie d'une pergola bioclimatique.
Lorsque la pergola est un véritable ouvrage, ancrée sur des plots maçonnés ou intégrée au bâti, la responsabilité décennale de l'installateur peut être engagée pour un défaut qui compromet sa solidité. L'assurance dommage ouvrage, obligatoire en principe pour le maître d'ouvrage qui fait réaliser des travaux relevant de la décennale (un ouvrage réalisé par une entreprise, pas un kit monté soi-même), est rarement souscrite par les particuliers pour une pergola : son coût est disproportionné pour un chantier de cette taille. Demander l'attestation décennale de l'entreprise avant de signer reste le geste le plus rentable.
C'est aussi un argument pour faire appel à un installateur qualifié pour la pose de la pergola : une pose faite par un professionnel assuré laisse un recours clair, alors qu'une structure montée soi-même laisse l'assureur libre de discuter l'origine d'un arrachement.
Questions fréquentes sur la pergola et l'assurance habitation
Faut-il déclarer sa pergola à l'assurance ?
Le signalement s'impose dans les quinze jours suivant l'installation, parce qu'une pergola modifie le risque garanti. Sans elle, l'indemnité peut être réduite ou refusée.
Quelle assurance pour une pergola ?
Le contrat multirisque habitation suffit dans la plupart des cas. Il faut simplement vérifier le plafond des dépendances ou des aménagements extérieurs et, si besoin, demander une extension.
Une pergola fait-elle augmenter la prime d'assurance habitation ?
L'effet est souvent faible, de zéro à quelques dizaines d'euros par an, selon la valeur déclarée et la façon dont l'assureur classe la structure.
Le mobilier de jardin sous la pergola est-il couvert ?
Il l'est rarement par défaut. Une option garantie jardin ou aménagements extérieurs le prend en charge, avec un plafond qu'il faut lire avant de s'y fier.